
個人事業主でも、取引先に対する売掛金があればファクタリングを利用できる場合があります。急な仕入れや外注費の支払いなどで資金が必要なとき、請求書の入金日を待たずに資金化できる点が特徴です。
ただし、手数料・買取可能額・入金までの時間・必要書類はサービスごとに異なります。また、取引先が個人の場合や、売掛金ではなく注文書を使いたい場合は利用条件が変わることもあります。
この記事では、個人事業主が利用を検討しやすいファクタリングサービスを比較し、選び方や注意点を解説します。
個人事業主におすすめのファクタリング8選
| サービス | 手数料の目安 | 入金スピードの目安 | 特徴 |
|---|---|---|---|
| バイオン | 一律10%+振込手数料500円 | 最短60分 | AI審査・オンライン完結 |
| FREENANCE 即日払い | 3〜10% | 最短5分※ | フリーランス・個人事業主向け |
| ペイトナー ファクタリング | 一律10% | 最短10分 | 少額から利用しやすい |
| labol(ラボル) | 申込時に確認 | 最短30分 | オンラインで申込みやすい |
| QuQuMo | 1%〜 | 最短2時間 | 請求書と通帳の2点で申込み |
| ビートレーディング | 2%〜 | 最短2時間 | 2社間・3社間に対応 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 最短3時間 | 必要書類が比較的少ない |
| ベストファクター | 2〜20% | 最短即日 | 2社間・3社間に対応 |
※審査状況や申込時間、金融機関の営業時間などにより翌営業日以降となる場合があります。
1. バイオン
バイオンは、オンラインで申込みから契約まで進められるファクタリングサービスです。請求書、決算書または確定申告書、通帳の取引履歴などをもとに審査されます。
手数料は一律10%で、別途振込手数料500円がかかります。急ぎで資金化したい個人事業主や、まずはオンラインで審査結果を確認したい方に向いています。
2. FREENANCE 即日払い
FREENANCE 即日払いは、フリーランス・個人事業主も利用できる請求書買取サービスです。2社間ファクタリングのため、原則として取引先へ通知せずに利用できます。
手数料は3〜10%です。最短5分の入金を案内していますが、申込み時間や審査状況によっては翌営業日以降になるため、余裕をもって申請しましょう。
3. ペイトナー ファクタリング
ペイトナー ファクタリングは、請求書をオンラインで売却できるサービスです。手数料は一律10%で、初回の利用上限額は50万円、利用実績などに応じて最大300万円まで増額される仕組みです。
少額の請求書を早めに資金化したい場合や、料金体系をシンプルに把握したい場合に検討しやすいでしょう。
4. labol(ラボル)
labolは、個人事業主・フリーランス向けのオンラインファクタリングサービスです。請求書をもとに資金化を申し込めます。
利用条件や買取可能額は申込み内容によって異なるため、申込み画面で手数料・入金予定日・買取額を確認してから契約しましょう。ファクタリングとは別の支払い延長サービスと混同しないことも大切です。
5. QuQuMo
QuQuMoは、オンライン完結で利用できるファクタリングサービスです。公式サイトでは、請求書と通帳の2点を基本書類として案内しています。
2社間ファクタリングのため、原則として取引先に知られずに利用したい場合にも選択肢になります。少額の資金化を含め、利用額に明確な上限を設けていない点も特徴です。
6. ビートレーディング
ビートレーディングは、2社間・3社間ファクタリングに対応しているサービスです。オンライン申込みにも対応しており、最短2時間での資金調達を案内しています。
公式サイトでは、申込み時の基本書類として「売掛先からの入金が確認できる通帳」と「請求書などの売掛債権に関する書類」を案内しています。対面で相談したい場合を含め、状況に応じた方法を選びたい方に向いています。
7. 日本中小企業金融サポート機構
日本中小企業金融サポート機構は、一般社団法人が運営するファクタリングサービスです。手数料は1.5%からと案内されており、実際の料率は売掛先の信用力や取引内容などによって決まります。
基本書類は、直近3か月分の通帳と請求書などの売掛債権資料です。必要書類を比較的少なくしたい場合に検討しやすいサービスです。
8. ベストファクター
ベストファクターは、2社間・3社間ファクタリングに対応するサービスです。手数料は2〜20%、買取可能額は30万円からと案内されています。
面談や追加書類が必要になる場合もあるため、即日資金化を希望する場合は、申込み前に必要書類と契約方法を確認しましょう。
個人事業主がファクタリングを選ぶときのポイント
取引先が法人か個人かを確認する
ファクタリングでは、売掛先の信用力が審査で重視されます。サービスによっては、売掛先が個人の場合は利用できなかったり、条件が変わったりします。
請求書の宛先、契約内容、取引実績をあらかじめ整理しておきましょう。
手数料だけでなく受取額を比べる
手数料が低く見えても、振込手数料や事務手数料が別途かかる場合があります。契約前に「最終的にいくら受け取れるか」を必ず確認してください。
複数社に見積もりを取り、手数料率ではなく受取額と入金日で比較すると判断しやすくなります。
必要書類と入金希望日を確認する
個人事業主がファクタリングを利用する際は、一般的に次のような書類が必要です。
- 請求書・発注書・契約書など、売掛金を確認できる書類
- 通帳の取引履歴
- 本人確認書類
- 確定申告書または決算書
- 取引先との継続取引がわかる資料
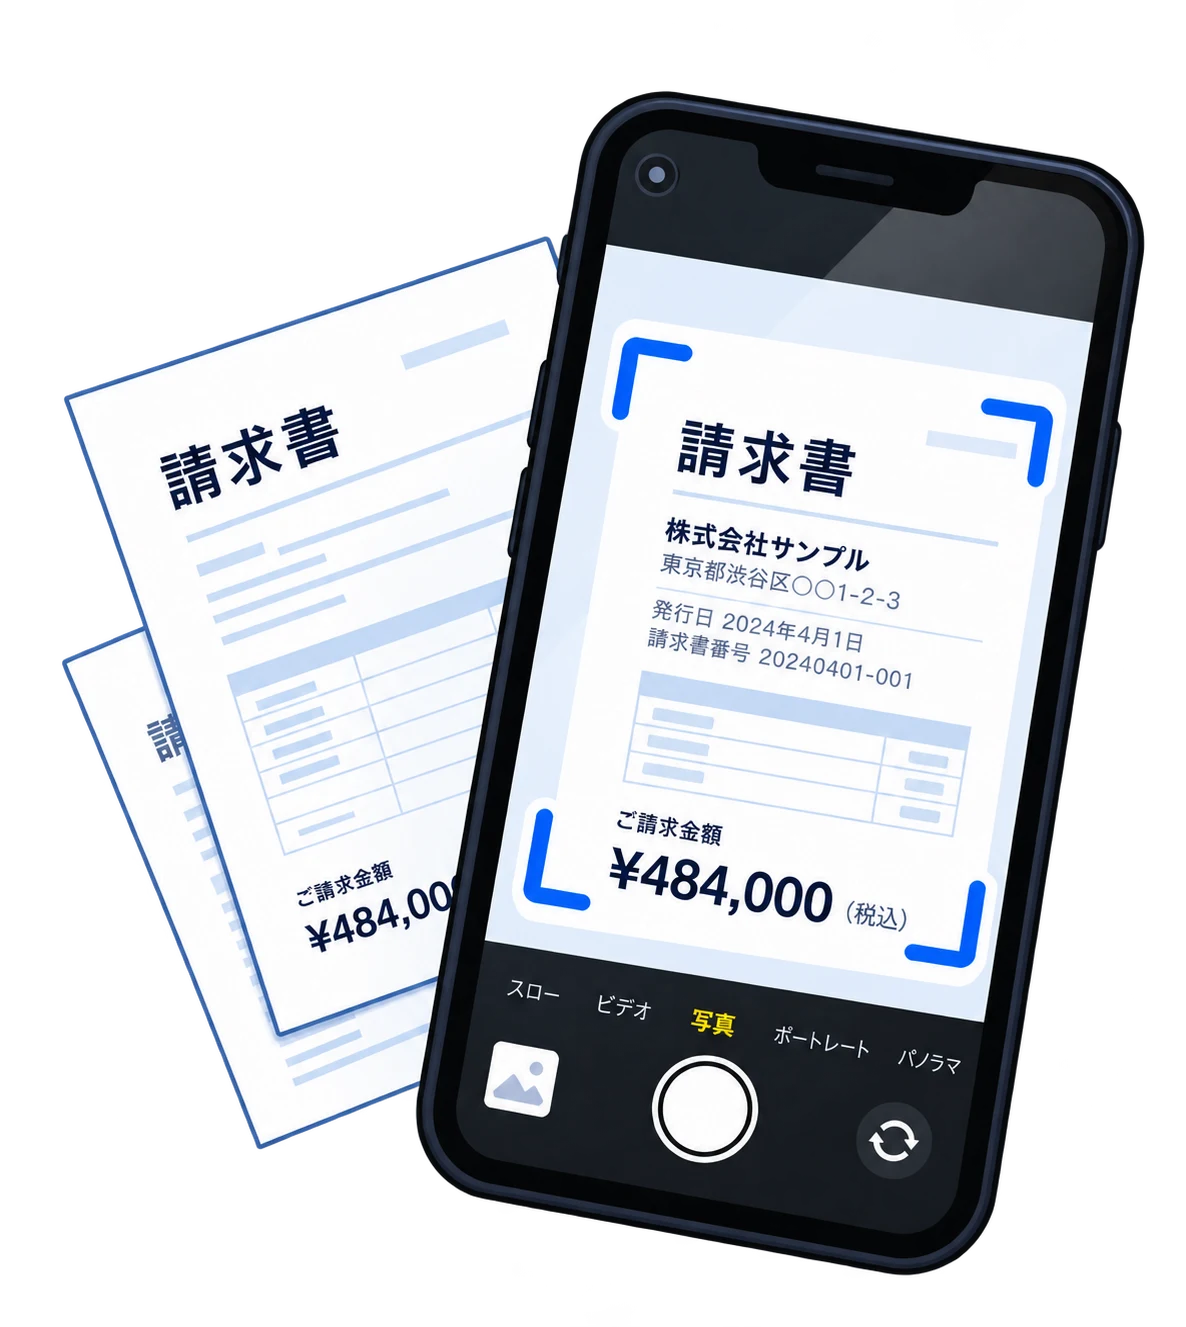
必要書類はサービスごとに異なります。急ぎの場合は、申込み前に書類を画像またはPDFで用意しておくとスムーズです。
個人事業主がファクタリングを利用するメリット
売掛金の入金日より前に資金化できる
ファクタリングを利用すると、請求書の支払期日を待たずに資金を受け取れる場合があります。仕入れ、外注費、家賃、税金などの支払い時期と売掛金の入金日がずれているときに役立ちます。
原則として借入ではない
一般的なファクタリングは、売掛債権を譲渡する取引です。そのため、融資とは仕組みが異なります。
ただし、契約名だけで判断せず、契約内容を確認することが重要です。売掛金が回収できなかった場合に利用者が買い戻す義務を負う契約などは、実質的に借入と判断される可能性があります。
取引先に通知せず利用できる場合がある
2社間ファクタリングでは、利用者とファクタリング会社の間で契約するため、原則として取引先に通知せずに利用できるサービスがあります。
一方で、3社間ファクタリングでは取引先の承諾が必要です。手数料を抑えやすい傾向がある一方、取引先との調整に時間がかかる場合があります。
個人事業主が利用する際の注意点
手数料が資金繰りを悪化させないか確認する
急ぎで資金化できても、手数料が高すぎると次回の資金繰りが苦しくなるおそれがあります。売掛金額、受取額、次回の支払い予定を並べて確認しましょう。
金融庁も、債権額に比べて買取代金が著しく低額な契約などには注意するよう案内しています。金融庁のファクタリングに関する注意喚起
契約内容を確認する
契約前には、少なくとも次の点を確認してください。
- 手数料と振込手数料
- 実際の受取額
- 入金予定日
- 取引先への通知の有無
- 売掛金が未回収になった場合の扱い
- 解約料・違約金の有無
「償還請求権なし」と書かれていても、契約の実態によっては利用者の負担が大きくなる場合があります。不明点は契約前に質問し、説明が曖昧な事業者との契約は避けましょう。
個人事業主がファクタリングを利用する流れ
- 売却したい請求書と必要書類を用意する
- サービスへ申込み、審査を受ける
- 手数料・受取額・契約条件を確認する
- 契約を締結する
- 指定口座へ入金される
- 売掛金の支払期日に、契約内容に沿って精算する
まとめ
個人事業主でも、取引先に対する売掛金があればファクタリングを利用できる場合があります。選ぶ際は、手数料の安さだけでなく、受取額、入金日、必要書類、取引先への通知の有無を比較することが大切です。
急いで資金化したい場合ほど、契約内容を確認し、無理のない返済・資金繰り計画につながる条件かを見極めましょう。