

2023年10月に導入されたインボイス制度(適格請求書等保存方式)は、消費税の仕入税額控除の適用条件を厳格化し、多くの企業や事業主の経理・取引に影響を与えています。「請求書がこれまでと違う形式になった」「請求書がこれまでと違う形式になった」と感じている方も多いのではないでしょうか。
課税事業者には適格請求書の発行と保存が義務付けられ、免税事業者は取引先から新たな対応を求められるケースが増えています。請求書の様式変更や仕入税額控除の厳格化により、会計業務の手間も以前より増えている状況です。
本記事では、インボイス制度の概要や企業・個人事業主への影響、業務負担を軽減するための対策を詳しく解説します。
インボイス制度とは何か?
2023年10月から導入されたインボイス制度(適格請求書等保存方式)は、消費税の仕入税額控除の適用条件を厳格化する新たな仕組みです。簡単に言えば「正しい形式の請求書がなければ、消費税の控除が受けられなくなる」という制度です。
この制度によって、買手側の事業者は適格請求書(インボイス)を受け取り、保存することが必須となりました。このインボイスがないと、これまで当たり前に受けられていた消費税の仕入税額控除が認められなくなります。
特に個人事業主やフリーランスへの影響が大きく、免税事業者が取引先とのやり取りで新たな対応を迫られるケースも増えています。以下で、インボイス制度の概要や影響について詳しく解説していきます。
適格請求書等保存方式の概要
インボイス制度は、取引の透明性を高め、消費税の納税額をより正確に管理するために導入されました。売手(課税事業者)は「適格請求書(インボイス)」を発行し、買手はそれを保存することで初めて、消費税の仕入税額控除を受けられるようになります。
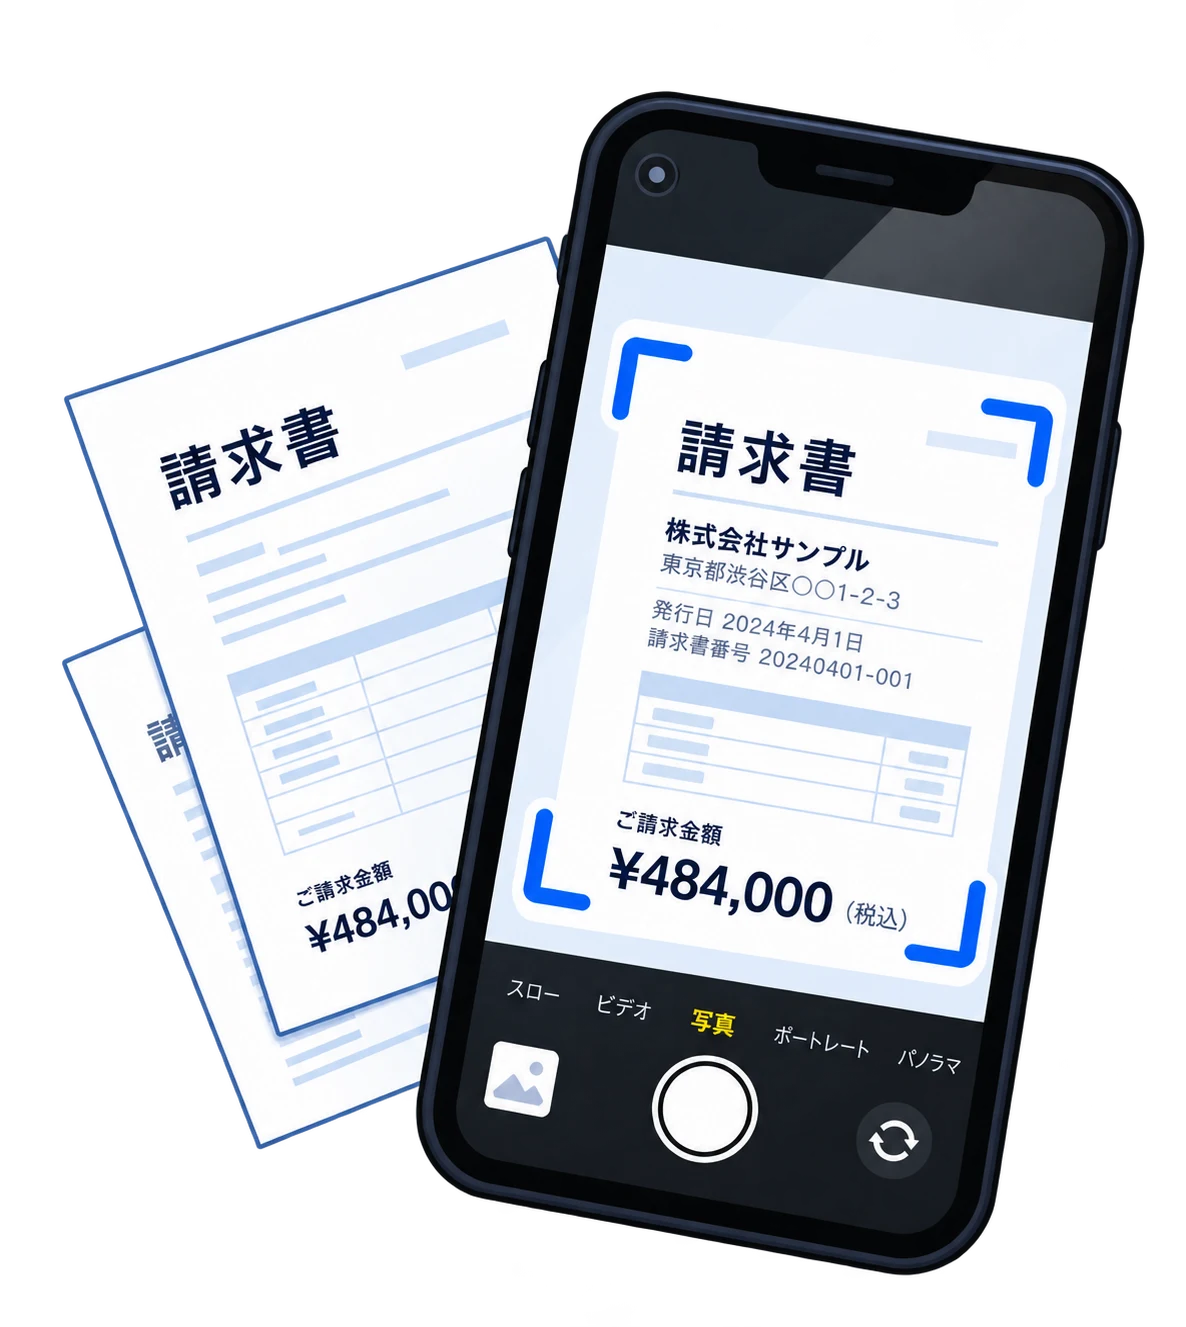
適格請求書には、従来の請求書に加えて特定の項目を記載することが求められます。主な記載事項は、以下の通りです。
- 適格請求書発行事業者の氏名または名称、および登録番号
- 取引年月日
- 取引内容(品目やサービス名など)の詳細
- 税率ごとに区分した商品やサービスの金額
- 適用税率、消費税額
- 宛名(買手事業者の氏名または名称)
買手側がこの形式の請求書を保存していなければ、消費税の仕入税額控除が認められません。つまり、支払った消費税を取り戻せなくなるため、事業者にとってはコスト増加につながる可能性があるのです。
個人事業主やフリーランスへの影響
これまで年間売上1,000万円以下の免税事業者は、消費税の納税義務が免除されていました。
しかし、インボイス制度の導入により、免税事業者が発行する請求書では、適格請求書発行事業者の登録番号が記載されないため、買手側が仕入税額控除を受けられなくなります。
その結果、免税事業者は取引先から「インボイスを発行できないのなら取引条件を見直す」「値引きしてほしい」といった要求を受けるケースが出ています。
多くの個人事業主やフリーランスにとって、これは単なる事務手続きの問題ではなく、収入や取引関係に直結する重要な問題です。
「登録するとこれまで納めなくてよかった消費税を納めなければならなくなる」「登録しないと取引先を失うかもしれない」というジレンマに直面している事業者も少なくありません。
インボイス制度導入によって変わること
インボイス制度は、請求書や領収書の様式変更、仕入税額控除の厳格化、会計業務の負担増加など、企業の経理・取引に大きな影響を与えています。
大きな変化は、適格請求書発行事業者としての登録が必要になったことと、請求書に新たな項目を記載するルールが加わったことです。これらの変更に対応するため、会計ソフトの導入や更新、業務の流れの見直しが欠かせなくなっています。
以下で、インボイス制度が企業や個人事業主に与える影響と、負担を軽くするための経過措置について詳しく見ていきましょう。
請求書やレシートの様式が変化する
インボイス制度の開始により、請求書やレシートの形式が大きく変わりました。、買手が仕入税額控除を受けるためには、売手から交付されるインボイス(適格請求書)を受け取り、保存しておく必要があります。
売手側は「適格請求書発行事業者」として登録申請を行い、登録番号を取得しなければなりません。そして、請求書やレシートには登録番号や税率ごとの消費税額など、法律で定められた項目をすべて記載する必要があるのです。
これに伴い、請求書作成の事務フローが変わったり、会計ソフトのバージョンアップやレジのレシート発行機能の変更が必要になったりします。さらに、クラウド会計や電子インボイスへの移行を検討する企業も増え、業務全体のデジタル化を加速させる一因になると見られています。
仕入税額控除の厳格化
従来の「区分記載請求書等保存方式」では、請求書や領収書に「適用税率」や「税率別の消費税額」などが記載されていれば仕入税額控除が認められていました。
しかしインボイス制度では、これに加えて「適格請求書発行事業者の登録番号」が必須項目となり、この番号がない請求書では控除が受けられなくなります。
この変更で最も影響を受けているのが免税事業者です。免税事業者は登録番号を持っていないため、免税事業者が発行する請求書では、買い手側が仕入税額控除を受けられません。
そのため、企業によっては、「取引先は登録事業者かどうか」を確認するようになり、場合によっては取引先の見直しを検討することもあるでしょう。
これは免税事業者にとって厳しい状況ですが、一方で取引の透明性が高まり、適正な納税が促進されるメリットもあります。いずれにせよ、企業間の取引環境に大きな変化をもたらしているのは間違いありません。
免税事業者や小規模事業者への負担を軽減するための経過措置
インボイス制度の導入に伴い、免税事業者や小規模事業者への負担を軽減するため、いくつかの経過措置が設けられています。
まず「売上税額の2割特例」があります。これは免税事業者が課税事業者へ移行した場合、通常なら仕入にかかった消費税を計算して控除する必要がありますが、この特例では売上にかかる消費税の2割を自動的に控除できます。期間は2026年9月30日までです。
次に、「1万円未満の課税仕入れに対する経過措置」では、少額の取引についてはインボイスがなくても、一定期間は仕入税額控除が認められます。
さらに、「仕入税額控除の段階的適用措置」では、免税取引事業者との取引でも、2026年9月までは80%、2029年9月までは50%の控除が可能で、それ以降は完全に廃止されます。
これらの措置は一時的なものですが、最終的には通常ルールへの完全移行が求められるため、事業者は適用期間を見極めながら今後の対応を検討することが重要です。
ファクタリングへの影響は?
企業の資金繰りを円滑にする手段として、ファクタリングが注目されています。売掛債権を期日前に現金化できるため、キャッシュフローの改善に役立つだけでなく、融資とは異なり負債として計上されない点も特徴です。
一方、インボイス制度により、企業の請求書管理や取引の透明性は今までより高まっています。
以下、ファクタリングの基本な仕組み、インボイス制度がファクタリングに与える影響について詳しく解説します。
ファクタリング取引の基本な仕組み
ファクタリングとは、企業が保有する売掛金(売掛債権)をファクタリング会社に売却し、支払期日を待たずに受け取る資金調達方法です。たとえば、3ヶ月後に回収予定の100万円の売掛金があるとき、ファクタリング会社に95万円で売却して、すぐに現金化するというイメージです。
ファクタリングは融資ではなく、債権の売買なので、銀行からの借入のようにバランスシートに負債が計上されるわけではありません。
また、ノンリコース型(償還請求権なし)のファクタリングを選べば、売掛先が倒産して支払えなくなった場合のリスクもファクタリング会社が負ってくれます。
インボイス制度とファクタリングの関連性
インボイス制度の導入によって、請求書に記載すべき項目が増え、登録番号の記載が必要になるなど、企業間取引における消費税の管理がより厳格になりました。
しかし、ファクタリングは債権譲渡であり、非課税取引に該当します。そのため、消費税の仕入税額控除に関する制度変更とは直接的には関係ありません。
ファクタリング会社にとって重要なのは、売掛先企業(債務者)の支払い能力や信用リスク、そして売掛債権が適切に成立しているかどうかです。
そのためインボイス制度が導入されたからといって、ファクタリング契約に大きな制約が加わるわけではないのです。
取引記録の明確化でむしろメリットも
むしろインボイス制度によって、請求書の内容や形式が標準化され、取引記録がより明確になることは、ファクタリングを利用する際にもプラスに働く可能性があります。
なぜなら、ファクタリング会社が売掛債権の存在をチェックする過程で、インボイス(適格請求書)や電子帳簿の記載事項をチェックするからです。
取引の透明性が高まれば、ファクタリング会社にとっても売掛債権の実在性や正確性を確認しやしくなります。それによって、ファクタリングの審査がスムーズに進むことも期待できるでしょう。
インボイス制度下でもファクタリングはおすすめの資金調達方法
企業の資金調達方法として、ファクタリングは銀行融資とは異なる大きなメリットを持っています。特に、バランスシートへの影響を抑えながら資金を確保できる点や、審査の柔軟性が高いことが魅力です。
さらに、インボイス制度の導入により取引の透明性が向上することで、ファクタリングの活用価値も高まっています。ここではファクタリングの特徴や利点を詳しく解説し、キャッシュフローの安定化や経営の柔軟性向上につながる理由を紹介します。
バランスシートを圧迫しない
ファクタリングは「売掛債権の売却」であり、企業に新たな借入金が発生しないため、バランスシート上の負債を増やさないで済みます。
銀行から融資を受けば、借入金として計上され、自己資本比率が下がったり負債比率が上がったりします。これにより、金融機関や取引先からの信用評価にも影響が出てしまいます。
しかし、ファクタリングならそうした懸念なく必要な資金を素早く手に入れられます。財務体質を健全に保ちながら資金を確保できるのは、ファクタリングならではのメリットといえます。
審査が比較的柔軟
銀行融資では、借り手企業の財務状況や営業実績、代表者個人の保証などが厳しくチェックされます。
特にスタートアップ企業や個人事業主には高いハードルとなり、必要なときに必要な資金を調達できないケースも少なくありません。
しかし、ファクタリングは売掛先の信用力が重視されます。売掛先が大手企業や官公庁などであれば、利用企業の規模や信用情報に関わらず、審査を通過しやすいといえるでしょう。
インボイス制度によって取引の透明性が高まれば、「実際に発生している売掛金」である証明が容易になり、ファクタリング会社もリスク評価を正確に行いやすくなります。結果として、より適正な手数料でスムーズな資金調達が期待できます。
キャッシュフロー安定と経営の柔軟性
インボイス制度では、課税事業者の登録手続きや請求書の発行管理など、どうしても事務負担が増えがちです。そのような中でも、ファクタリングを活用してキャッシュフローを安定化させておけば、経理部門や管理部門の整備にも十分な時間を割けるでしょう。
また、売掛金を早期に現金化できるため、急な資金需要にも慌てることなく対応できます。こうした経営の柔軟性こそが、インボイス制度導入後もファクタリングが注目され続ける理由の一つです。
まとめ
2023年10月に導入されたインボイス制度は、消費税の仕入税額控除を厳格化する仕組みであり、課税事業者は適格請求書を発行・保存が義務付けられました。これにより、免税事業者の取引環境が変化が生じ、課税事業者への転換を検討する動きが広がっています。
また、会計業務の負担増加や取引の透明性向上といった影響も少なくありません。ファクタリング業界には直接的な影響は少ないものの、取引記録の明確化が進むことで、審査プロセスの効率化や信頼性の向上などのメリットが期待できます。